5 Errores Comunes al Invertir en Bienes Raíces por Primera Vez (y Cómo Evitarlos)
Invertir en bienes raíces se ha consolidado históricamente como una de las herramientas más efectivas y seguras para construir un patrimonio duradero, proteger el capital contra la inflación y generar flujos de efectivo constantes (ingresos pasivos). Sin embargo, muchos principiantes cometen graves errores al invertir en bienes raíces debido a la falta de experiencia. La combinación de apreciación del valor a lo largo del tiempo, apalancamiento financiero y demanda constante de vivienda hace que el sector inmobiliario sea altamente atractivo tanto para pequeños como para grandes inversionistas.
Sin embargo, el atractivo del mercado también suele distorsionar la realidad: la rentabilidad en bienes raíces no es producto del azar, sino de la estrategia. Lanzarse a adquirir una propiedad guiado por el entusiasmo, la intuición o la falsa creencia de que «las propiedades nunca bajan de valor» sin la preparación técnica adecuada puede transformar rápidamente lo que debía ser un activo rentable en un dolor de cabeza financiero y operativo.
Para ayudarte a navegar tus primeras operaciones con total claridad y mitigar los riesgos inherentes al mercado, hemos analizado los 5 errores más comunes que cometen los inversionistas principiantes y las acciones clave para evitarlos desde el primer día.
1. Comprar guiado por la emoción y no por los números
Uno de los errores al invertir en bienes raíces más comunes y costosos en los inversionistas principiantes es enamorarse de la propiedad en lugar de enamorarse del negocio. Es muy fácil dejarse llevar por acabados de lujo, una vista espectacular o la ilusión de «me encantaría vivir aquí». Sin embargo, en la inversión inmobiliaria, la propiedad no es un hogar para disfrute personal; es un activo financiero cuyo único propósito es generar rentabilidad y preservar tu capital.
Cuando la emoción sustituye al análisis financiero, se corren riesgos graves: pagar un sobreprecio por el inmueble, sobreestimar el valor del alquiler o pasar por alto aspectos negativos de la zona.
De la emoción a la métrica: los indicadores que debes calcular
Para tomar decisiones objetivas y basadas en datos, todo inversionista debe dominar tres métricas fundamentales antes de hacer cualquier oferta:
- Rentabilidad Bruta (Gross Yield): Mide la relación entre los ingresos anuales por alquiler y el costo total de adquisición de la propiedad.$$\text{Rentabilidad Bruta (\%)} = \left( \frac{\text{Ingresos Anuales por Alquiler}}{\text{Precio Total de Compra}} \right) \times 100$$
- Rentabilidad Neta o Cap Rate (Capitalization Rate): Es la métrica real de rendimiento. Evalúa el ingreso neto operativo descontando todos los gastos operativos del inmueble (mantenimiento, impuestos, seguros, administración, vacancia).$$\text{Cap Rate (\%)} = \left( \frac{\text{Ingreso Neto Operativo (NOI) Anual}}{\text{Precio Total de Compra}} \right) \times 100$$
- Flujo de Caja o Cash Flow: Es el dinero real que queda en tu bolsillo al final de cada mes tras cubrir todos los gastos operativos y la cuota de la hipoteca (servicio de la deuda).$$\text{Cash Flow Mensual} = \text{Ingresos por Alquiler} – (\text{Gastos Operativos} + \text{Cuota Hipotecaria})$$
Ejemplo Práctico: El peligro de no hacer los números
Imagina un apartamento con un precio de venta de $100,000 USD que te apasiona visualmente. Estimando alquilarlo por $800 USD/mes:
- Ingreso bruto anual: $800 \times 12 = \$9,600 \text{ USD}$
- Rentabilidad Bruta estimada: $(\$9,600 / \$100,000) \times 100 = 9.6\%$ (Parece un gran negocio en papel).
Sin embargo, al restar los gastos reales (impuestos, mantenimiento, cuota de condominio, seguro y vacancia estimada) de $300 USD al mes, el Ingreso Neto Operativo (NOI) baja a $500 USD al mes ($6,000 USD/año):
- Cap Rate Real: $(\$6,000 / \$100,000) \times 100 = 6.0\%$
Resultado: Una propiedad que visualmente parecía atractiva genera un flujo de caja negativo (-$50 USD/mes), obligándote a poner dinero de tu bolsillo todos los meses para sostenerla.
Cómo evitar este error:
- Establece criterios de compra estrictos: Define de antemano el Cap Rate mínimo y el Cash Flow positivo que exigirás a cualquier propiedad antes de empezar a buscar.
- Usa planillas de evaluación financiera: Coloca los números en una hoja de cálculo. Si los números no encajan con tus metas, descarta la propiedad sin importar lo bonita que sea.
- Estudia la demanda real de la zona: Comprueba a qué precio real se están alquilando inmuebles similares en el sector (comparables) en lugar de guiarte por los precios de publicación deseados por los propietarios.
2. Ignorar los costos ocultos y de mantenimiento son parte de los errores al invertir en bienes raíces
Un error recurrente en los principiantes es calcular la viabilidad de una inversión considerando únicamente dos variables: el precio de compra de la propiedad y la cuota mensual de la hipoteca. Sin embargo, en el mundo real, el costo real de poseer y operar un inmueble siempre es mayor que la simple suma del crédito hipotecario.
Ignorar o subestimar los gastos operativos y los costos de transacción iniciales puede transformar lo que parecía un proyecto altamente rentable en una inversión que destruye flujo de caja mes a mes.
1. Costos de Transacción Iniciales (Cierre de la Compra)
Son los gastos de una sola vez que debes abonar al adquirir la propiedad. Representan típicamente entre el 3% y el 8% adicional sobre el precio de venta del inmueble:
- Impuestos de transferencia o escrituración: Tasas gubernamentales por traspasar el título de propiedad a tu nombre.
- Honorarios legales y notariales: Gastos de abogados, notarías y gestoría para la revisión de títulos, redacción y firma de contratos.
- Avalúos y tasaciones comerciales: Costo del peritaje oficial requerido por la entidad bancaria para autorizar la hipoteca.
- Gastos de originación bancaria y seguros iniciales: Comisiones de apertura del crédito hipotecario y seguro de título o desembolso.
2. Gastos Operativos Recurrentes (Costos Ocultos de Operación)
Son los desembolsos periódicos que debes asumir de forma continua para mantener la propiedad funcionando y en regla:
- Mantenimiento y reparaciones (Fondo de Reserva): Todo inmueble sufre desgaste. Debes destinar entre un 1% y 2% del valor de la propiedad al año (o entre el 5% y 10% de los ingresos de alquiler) para reparar tuberías, pintura, electrodomésticos o imprevistos estructurales.
- Impuestos de propiedad (Predial / IPI): Impuestos municipales o estatales sobre la propiedad inmobiliaria que deben pagarse anual o trimestralmente.
- Cuotas de condominio o mantenimiento de la comunidad (HOA): Pagos mensuales para la conservación de áreas comunes, seguridad y servicios generales del edificio o residencial.
- Factor de Vacancia Estimada: Ninguna propiedad se alquila el 100% del tiempo. Debes presupuestar entre un 5% y 8% de vacancia anual (equivalente a contar con que la propiedad estará desocupada unas 3 o 4 semanas al año entre inquilino e inquilino).
- Honorarios de Administración de Propiedades (Property Management): Si contratas a una agencia para gestionar el cobro de alquileres y el trato con los inquilinos, esto te costará entre el 8% y el 12% de las rentas cobradas.
Regla Práctica: La Regla del 50%
Para evitar sorpresas al hacer una primera estimación rápida, muchos inversionistas aplican la Regla del 50%: estimar de forma conservadora que aproximadamente el 50% de los ingresos brutos por alquiler se destinará a cubrir gastos operativos (sin incluir el pago de la hipoteca).
Cómo evitar este error:
- Elabora una corrida financiera integral: No te limites a restar la hipoteca del alquiler; incluye cada rubro mencionado en tu hoja de cálculo antes de hacer una oferta.
- Crea un fondo de reserva desde el día uno: Separa el equivalente a 3-6 meses de gastos operativos e hipotecarios en una cuenta aparte para hacer frente a reparaciones mayores o periodos de vacancia sin afectar tus finanzas personales.
- Solicita el historial de gastos de la propiedad: Pide al vendedor o administrador los comprobantes de pago de servicios, impuestos y cuotas comunitarias de los últimos 12 meses para trabajar con datos reales y no con suposiciones.
3. No investigar a fondo la ubicación y la plusvalía futura
En el sector inmobiliario existe la famosa máxima: «Tres cosas importan en una propiedad: ubicación, ubicación y ubicación». A pesar de ser un principio ampliamente conocido, uno de los errores al invertir en bienes raíces más destructivos para los principiantes es guiarse únicamente por un precio «barato» o comprar en zonas que desconocen por completo sin realizar un análisis prospectivo del entorno.
Caer en la trampa de comprar un inmueble económico en una ubicación estancada, insegura o con escasa conectividad es uno de los errores al invertir en bienes raíces más costosos; al final terminará saliendo caro debido a altas tasas de vacancia, inquilinos poco fiables, bajo crecimiento de las rentas y una apreciación casi nula en el tiempo.
1. Ubicación Actual vs. Potencial de Plusvalía Futura
Hay dos formas de ganar dinero en bienes raíces: por flujo de caja (alquileres) y por plusvalía (apreciación del valor del suelo y la propiedad). Mientras que la rentabilidad por alquiler depende de la demanda actual, la plusvalía depende del desarrollo futuro de la zona.
Para identificar si una ubicación tiene un alto potencial de crecimiento, debes analizar tres niveles de entorno:
- Micro-ubicación: Las características inmediatas del inmueble. ¿Está en una calle principal ruidosa o en una calle residencial tranquila? ¿Tiene fácil acceso a estacionamiento? ¿Cuál es el estado de seguridad de la cuadra?
- Macro-ubicación: La relación de la propiedad con los polos de atracción de la ciudad. Cercanía a centros de empleo, zonas comerciales, universidades, hospitales y transporte público.
- Planes de Desarrollo Urbano (Infraestructura Proyectada): Las inversiones públicas y privadas planificadas en el área para los próximos 3 a 7 años.
2. Factores Clave para Evaluar el Crecimiento de un Sector
Antes de desembolsar un depósito, investiga si la zona cuenta con los siguientes «motores de plusvalía»:
| Factor de Crecimiento | Indicadores Positivos a Buscar | Impacto en la Inversión |
| Infraestructura y Conectividad | Nuevas líneas de metro/autobús, ampliación de avenidas, cercanía a accesos viales principales. | Aumenta la demanda de inquilinos que buscan movilidad rápida hacia sus empleos. |
| Inversión Comercial y Privada | Construcción de centros comerciales, supermercados, polos corporativos o centros de salud. | Genera nuevos empleos directos e indirectos, elevando el valor del metro cuadrado. |
| Regeneración Urbana y Gentrificación | Zonas históricas o industriales en proceso de reconversión, llegada de cafeterías, parques y proyectos modernos. | Alto potencial de apreciación a mediano plazo al transformarse el perfil socioeconómico de la zona. |
| Demografía y Demanda | Crecimiento poblacional en el municipio/distrito, afluencia de profesionales jóvenes o estudiantes. | Garantiza un mercado constante de alquiler y baja vacancia. |
3. El Riesgo de Sobredimensionar o Comprar en Zonas Saturadas
¡Excelente fragmento! Toca uno de los riesgos de oferta más críticos que todo inversor debe tener en radar.
Para integrar de forma totalmente natural la frase clave «errores al invertir en bienes raíces» en este párrafo, te sugiero redactarlo así:
«Uno de los errores al invertir en bienes raíces más comunes es ignorar el ciclo del mercado: tan peligroso como comprar en una zona estancada es comprar en un mercado sobreconstruido. Si un sector tiene decenas de torres de apartamentos entregándose al mismo tiempo con tipologías idénticas, competirás contra cientos de propietarios ofreciendo lo mismo, lo que empujará los precios de alquiler hacia abajo.
Cómo evitar este error:
- Analiza el Plan Regulador Urbano: Uno de los peores errores al invertir en bienes raíces es omitir este paso. Consulta en el municipio o ayuntamiento local los planes de ordenamiento territorial para asegurarte de qué tipo de construcciones se permitirán cerca de tu propiedad (evita sorpresas como la construcción de una zona industrial o una vía ruidosa a metros de tu puerta).
- Camina la zona a diferentes horas y días: Visita el vecindario de día, de noche y durante el fin de semana. Evalúa el tráfico, los niveles de ruido, la iluminación y la percepción de seguridad.
- Investiga el historial de precios del sector: Consulta plataformas inmobiliarias o habla con corredores locales para verificar cómo ha evolucionado el precio del metro cuadrado en esa zona durante los últimos 3 a 5 años.
4. No definir la estrategia de salida o modelo de negocio
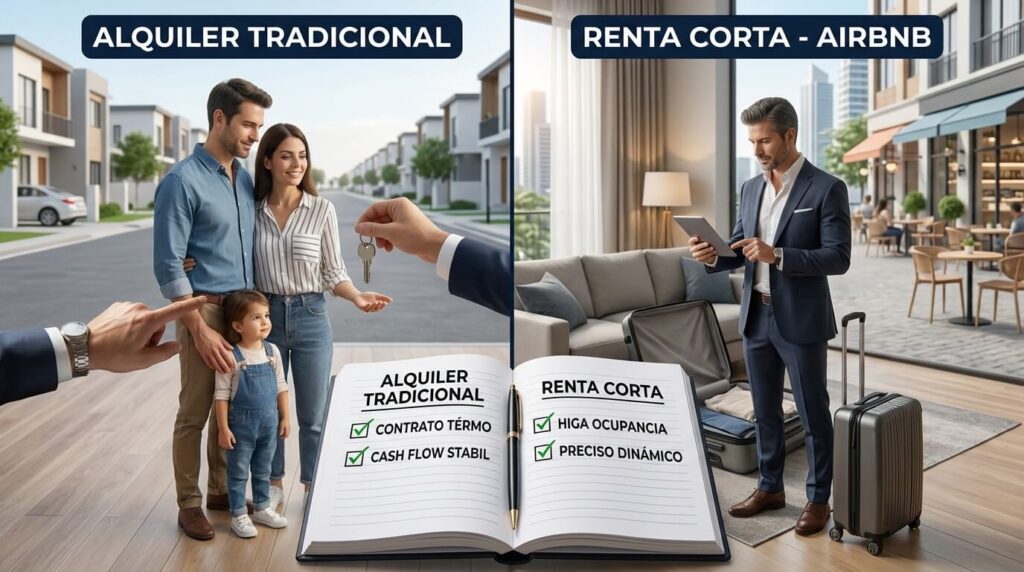
Adquirir una propiedad sin saber de antemano exactamente cómo se monetizará o cómo se liquidará en el futuro es uno de los errores al invertir en bienes raíces más comunes, similar a iniciar un viaje sin destino final. Muchos inversionistas principiantes cometen el error de comprar un inmueble simplemente «porque está a buen precio» o «para alquilarlo», sin definir bajo qué modelo operará ni cuál será la estrategia de salida si las condiciones del mercado cambian.
El tipo de propiedad ideal varía drásticamente según el modelo de explotación, y uno de los errores al invertir en bienes raíces más frecuentes es mezclar ambos mundos: un apartamento perfecto para renta turística de corta estancia suele ser un desastre para un inquilino de larga duración, y viceversa.
1. Los 3 Modelos de Negocio Inmobiliario Principales
Antes de buscar opciones en el mercado, debes determinar qué estrategia se adecúa mejor a tus objetivos financieros, tu perfil de riesgo y tu disponibilidad de tiempo:
- Alquiler Tradicional de Larga Estancia (Long-Term Rental):
- Enfoque: Contratos de 1 a 3 años para familias o profesionales.
- Ventajas: Flujo de caja estable, menor rotación de inquilinos, menor desgaste operativo y gastos de mantenimiento predecibles.
- Inconvenientes: Rentabilidad porcentual moderada y menor flexibilidad para ajustar los precios frente a la inflación.
- Renta Corta / Vacacional (Short-Term Rental – p. ej., Airbnb):
- Enfoque: Alquiler por noches o semanas a turistas y viajeros de negocios.
- Ventajas: Mayor potencial de ingresos por noche y flexibilidad para uso personal.
- Inconvenientes: Alta volatilidad, mayor costo operativo (limpieza, gestión, servicios incluidos), dependencia de regulaciones locales/condominiales, requerir gestión activa o pago de administración, y descuidar estos factores se traduce en errores al invertir en bienes raíces que reducen drásticamente la ganancia neta.
- Comprar, Remodelar y Vender (Fix & Flip):
- Evitar errores al invertir en bienes raíces mediante este modelo requiere dominar los fundamentos:
- Enfoque: Adquirir propiedades deterioradas o bajo precio de mercado, renovarlas rápidamente y revenderlas con margen.
- Ventajas: Retorno de inversión rápido e inyección de capital a corto plazo.
- Inconvenientes: Requiere alto conocimiento en costos de construcción, control estricto de tiempos y asume riesgos de fluctuación de mercado durante la obra.
2. La Importancia Crítica de la Estrategia de Salida (Exit Strategy)
La estrategia de salida es el plan que establece cuándo, cómo y bajo qué condiciones venderás la propiedad o refinanciarás la deuda para recuperar tu capital invertido con ganancias.
Un inversionista inteligente nunca entra a un negocio sin tener al menos dos alternativas de salida contempladas desde el primer día:
- Plan A (Estrategia Principal): Por ejemplo, alquilar la propiedad a largo plazo durante 5 años para amortizar deuda y generar flujo de caja.
- ¡Excelente bloque de contingencia! Tener un Plan B demuestra un nivel de análisis financiero y de riesgos muy superior al de cualquier inversor novato.
Para integrar la frase clave «errores al invertir en bienes raíces» de forma completamente natural en este párrafo y que cumpla con los requisitos de tu artículo, te lo dejo redactado de modo que encaje a la perfección:
«Plan B (Estrategia de Contingencia): Anticiparte a estos errores al invertir en bienes raíces es vital mediante preguntas clave: ¿Qué ocurre si la demanda de alquileres en la zona cae o si necesitas liquidez inmediata? ¿El inmueble se puede vender rápido a precio de mercado? ¿Se puede reconvertir de renta corta a renta corporativa de mediana estancia?
Cómo evitar este error:
- Alinea la propiedad con el modelo de negocio: Si buscas renta corta, prioriza amenidades (piscina, gimnasio, área social), ubicación turística y reglamentos de condominio que permitan explícitamente Airbnb. Si buscas renta tradicional, prioriza colegios cercanos, estacionamientos y espacios amplios.
- Valida el reglamento de copropiedad antes de comprar: Si pretendes hacer renta corta o alquiler comercial, revisa las leyes del edificio o residencial; muchos condominios prohíben estrictamente los alquileres temporales.
- Estructura un horizonte temporal claro para evitar errores al invertir en bienes raíces: define desde el principio si tu objetivo es conservar el activo por 10+ años para jubilación o vender en 3 años tras capturar la plusvalía de la fase de construcción.
5. Intentar hacerlo todo solo sin asesoría profesional
El último error —y muchas veces el que amplifica todos los anteriores— es la falsa creencia de que operar en bienes raíces es tan sencillo como buscar una propiedad en internet, negociar el precio con el dueño y firmar un contrato estándar. Cometer errores al invertir en bienes raíces de esta magnitud ocurre cuando los principiantes prescinden de asesores calificados con la idea de «ahorrarse las comisiones o los honorarios profesionales».
Sin embargo, en el sector inmobiliario, lo que no pagas en asesoría preventiva, frecuentemente lo terminas pagando multiplicado en multas, demandas, compras sobrevaloradas o vicios ocultos.
El mercado inmobiliario no es un juego solitario; es un deporte de equipo. Cuando se cometen errores al invertir en bienes raíces, las consecuencias provienen de ignorar las intersecciones complejas entre el derecho legal, la normativa fiscal, la ingeniería/arquitectura y las finanzas.
1. Los 4 Pilares del Equipo de Asesoría Inmobiliaria
Para proteger tus intereses y construir un portafolio escalable, debes apoyarte en profesionales especializados que conozcan a profundidad el mercado local:
- El Abogado Inmobiliario / Notario:
- Su función: Realiza la investigación de títulos (Due Diligence legal) para garantizar que la propiedad esté libre de cargas, hipotecas pendientes, embargos o conflictos de herencia. Además, redacta o revisa las promesas de compraventa para evitar cláusulas abusivas.
- El Asesor o Consultor Inmobiliario (Realtor / Broker):
- Su función: Conoce el valor real de mercado (comparables) para evitar que pagues un sobreprecio. Accede a inventario en pre-venta o fuera de mercado (off-market) y negocia las mejores condiciones comerciales para ti.
- El Asesor Financiero / Gestor Hipotecario (Mortgage Broker):
- Su función: Evalúa tu capacidad de endeudamiento, te ayuda a estructurar tu perfil crediticio y negocia con múltiples bancos para conseguir la tasa de interés más baja y las mejores condiciones de amortización.
- El Ingeniero / Arquitecto / Inspector de Propiedades:
- Su función: Realiza una inspección técnica detallada del inmueble antes del cierre. Identifica fallas estructurales, humedad, problemas en redes eléctricas o tuberías que no son visibles a simple vista y que requerirían reparaciones costosas.
2. La Verificación Legal Obligatoria: El Due Diligence
Antes de entregar un depósito de separación o firmar la promesa de compra, tu equipo legal debe auditar lo siguiente:
- Certificado de Título Limpio: Confirmar la identidad del propietario legítimo y verificar que no existan litigios vigentes sobre la propiedad.
- Paz y Salvo de Impuestos: Asegurarse de que el inmueble no arrastre deudas de impuestos prediales ni servicios públicos.
- Estatus de Licencias y Permisos: Si se trata de un proyecto en plano o construcción, verificar que el desarrollador cuente con todas las licencias ambientales y permisos municipales de edificación en regla.
Cómo evitar este error:
- Entiende el costo-beneficio de la asesoría: Considera los honorarios profesionales no como un gasto, sino como un seguro de protección para tu capital.
- Edifica tu equipo local antes de necesitarlo: Entrevista a abogados y corredores antes de empezar a buscar propiedades; no cuando estés a punto de firmar un contrato con prisa.
- Exige transparencia y referencias: Trabaja únicamente con profesionales con licencia registrada, trayectoria comprobable y recomendaciones de otros inversionistas.
Conclusión
Evitar estos errores al invertir en bienes raíces te permitirá construir un portafolio de bienes raíces rentable, seguro y verdaderamente escalable. La diferencia entre un comprador aficionado y un inversionista exitoso no radica en la suerte ni en adivinar el mercado, sino en la disciplina del análisis numérico, la investigación rigurosa de la ubicación y el respaldo de un equipo profesional calificado. Antes de firmar tu próxima oferta, asegúrate de que cada decisión responda a tu estrategia financiera y no a una emoción pasajera.