Comprar una propiedad representa una de las decisiones financieras más trascendentales y de mayor impacto patrimonial en la vida de cualquier persona o inversionista. Sin embargo, el mercado inmobiliario actual exige un nivel de análisis mucho más sofisticado que en años anteriores. Con la evolución acelerada de las tasas de interés, la transformación de los núcleos urbanos, las nuevas dinámicas de trabajo híbrido y la exigencia de infraestructuras más eficientes, evaluar un inmueble requiere ir mucho más allá de la primera impresión estética, la calidad de los acabados o una distribución atractiva de los espacios.
El verdadero valor y la sostenibilidad de un activo inmobiliario no residen únicamente en lo que se aprecia a simple vista durante una visita guiada. Lo que en papel o en una presentación comercial parece una oportunidad imperdible puede convertirse rápidamente en una carga financiera si no se realiza un proceso riguroso de debida diligencia (due diligence) desde el primer momento.
Los 5 pilares de la debida diligencia inmobiliaria 2027 Kelvyn Rojas
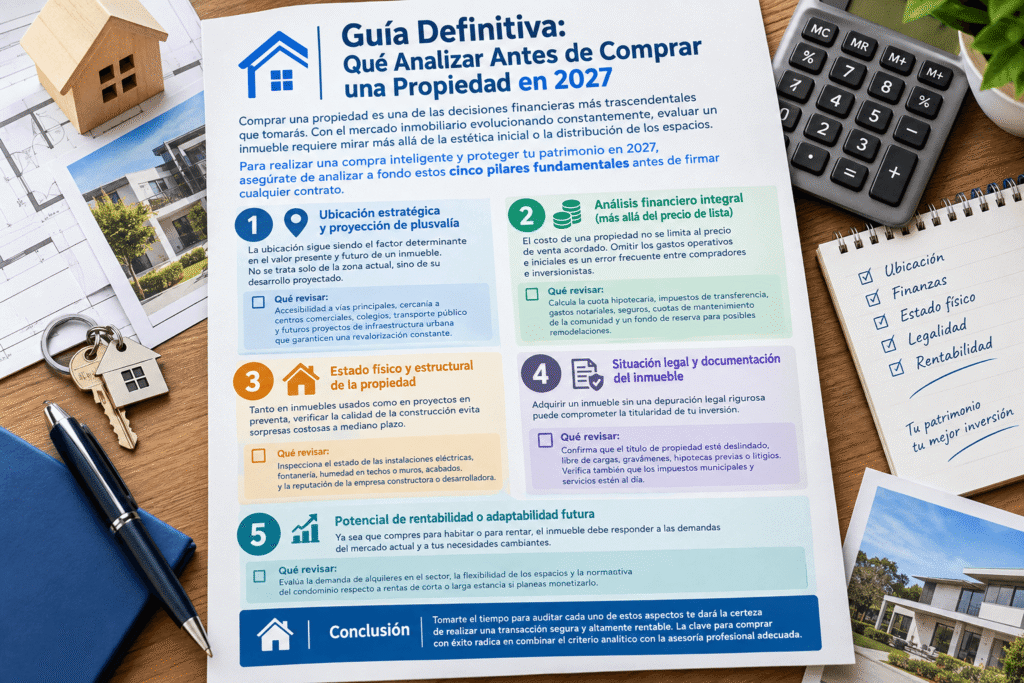
Adquirir una propiedad de forma inteligente implica pasar de la compra emocional al análisis técnico estructurado. Para proteger tu patrimonio, mitigar riesgos operativos o legales y asegurar una revalorización constante con miras al 2027, es indispensable auditar a fondo cinco pilares fundamentales antes de entregar cualquier reserva, firmar un acuerdo de promesa de compraventa o comprometer tu capital.
1. Ubicación estratégica y proyección de plusvalía
En el sector inmobiliario existe una máxima indiscutible: la ubicación de un inmueble es la única característica que no puedes remodelar o alterar tras la compra. Sin embargo, evaluar la ubicación en 2027 exige ir mucho más allá de la proximidad a avenidas principales o zonas consolidadas. Una compra inteligente evalúa la dinámica de desarrollo a 5 y 10 años para garantizar que el activo capture una revalorización constante.
Para analizar la ubicación con rigor técnico, debes dividir la evaluación en dos niveles: Macro-ubicación (el contexto socioeconómico del sector) y Micro-ubicación (el entorno inmediato del inmueble).
Matriz de Evaluación de la Ubicación al Comprar una Propiedad
Criterio de Análisis
Qué Auditar
Impacto en la Inversión
Infraestructura y Conectividad
Vías de acceso, transporte masivo, ciclovías y tiempos de traslado en horas pico.
Asegura la demanda de inquilinos y reduce los tiempos de vacancia.
Planes de Desarrollo Urbano
Proyectos públicos o privados aprobados (centros comerciales, hospitales, parques, universidades).
Es el motor principal de la plusvalía por apreciación de zona.
Servicios y Comercio Cercano
Supermercados, farmacias, oferta gastronómica, colegios y zonas de entretenimiento.
Eleva la calidad de vida de los residentes y justifica mejores precios de renta.
Riesgo y Densidad
Vulnerabilidad a inundaciones, congestión vehicular extrema y niveles de seguridad del sector.
Previene la depreciación del activo y altos costos de mantenimiento o seguro.
Las 3 Reglas para Evaluar la Proyección de Plusvalía hacia 2027
Aprovecha el «Efecto Mancha de Aceite»: Los sectores hiper-consolidados o prime suelen tener precios por metro cuadrado muy elevados y plusvalías estabilizadas. La mayor apreciación del capital se encuentra en las zonas periféricas adyacentes que están recibiendo la expansión comercial y habitacional de la ciudad.
Verifica el Plan de Ordenamiento Territorial (POT): Antes de reservar, consulta la normativa urbanística local. Confirmar el uso de suelo permitido evita que en un futuro te construyan una torre comercial o industrial que bloquee la luz, la vista o la privacidad de tu inmueble.
Mide la «Caminabilidad» (Walk Score): La demanda habitacional prioriza desarrollos donde los residentes puedan resolver sus necesidades cotidianas a menos de 15 minutos a pie o en transporte alternativo. Los inmuebles con alta conectividad peatonal mantienen una mayor resiliencia ante crisis económicas.
Advertencia de Riesgo: No confundas un proyecto en «zona en desarrollo» con un «proyecto aislado». Si la zona no cuenta con servicios básicos garantizados (agua, electricidad, conectividad) ni inversión pública planificada a mediano plazo, la plusvalía esperada puede tardar décadas en materializarse.
2. Análisis financiero integral (más allá del precio de lista)
Uno de los errores más perjudiciales que cometen los compradores primerizos e inversionistas principiantes es presupuestar la compra basándose exclusivamente en el precio de venta acordado con el vendedor o la desarrolladora. El precio de lista es únicamente el punto de partida; la adquisición de un inmueble conlleva una serie de costos iniciales de cierre, gastos operativos continuos y contingencias financieras que deben ser auditados minuciosamente.
Un análisis financiero incompleto puede erosionar tu liquidez, forzarte a tomar endeudamiento de emergencia con tasas desfavorables o transformar una inversión proyectada como rentable en un pasivo mensual insostenible.
Desglose de Gastos de Cierre e Iniciales (Capital Inicial Real)
Al definir tu presupuesto de compra, debes sumar entre un 3% y un 8% adicional sobre el valor del inmueble para cubrir los desembolsos iniciales obligatorios:
Impuestos de Transferencia Inmobiliaria: Tasas estatales obligatorias para traspasar la titularidad del inmueble a tu nombre.
Gastos Notariales y Legales: Honorarios de los abogados encargados de la depuración del título, redacción de contratos de promesa de compraventa y firma de la escritura definitiva.
Gastos de Tramitación Hipotecaria: Avalúo comercial exigido por el banco, comisión por apertura de crédito, seguro de vida deudora y seguro de daños a la propiedad.
Fondo de Reserva y Adecuaciones Iniciales: Monto destinado a reparaciones estéticas inmediatas, pintura, cambio de cerraduras, amueblamiento o imprevistos de mudanza.
Estructura de Costos Operativos Recurrentes (Gastos fijos)
Para determinar el costo real de mantener la propiedad —ya sea para habitarla o alquilarla— debes calcular el Costo Total de Ocupación Mensual:
Asegúrate de que la cuota no supere el 30% – 35% de tus ingresos netos mensuales.
Cuota de Mantenimiento / Condominio
Mensual
Revisa el historial de aumentos del condominio y verifica si existen derramas pendientes aprobadas.
Impuestos Municipales / Propiedad
Anual / Trimestral
Audita el monto exacto del impuesto sobre la propiedad inmobiliaria para evitar sorpresas fiscales.
Fondo de Contingencia y Mantenimiento
Mensual
Reserva entre el 1% y el 2% del valor de la propiedad al año para reparaciones futuras.
Regla Financiera de Comprobación: Antes de firmar cualquier contrato, realiza una simulación de estrés financiero: calcula si podrías sostener todos los costos fijos de la propiedad en un escenario donde el inmueble permanezca desocupado durante 3 a 6 meses o ante una fluctuación al alza en las tasas de interés.
3. Estado físico y estructural de la propiedad
Un error crítico al evaluar una propiedad es asumir que un aspecto estético impecable —como pintura fresca o acabados modernos— equivale a una estructura sólida y en óptimas condiciones. Tanto en inmuebles usados como en proyectos a estrenar o en preventa, los vicios ocultos y las deficiencias constructivas representan una de las mayores fuentes de descapitalización para un comprador.
Realizar una inspección técnica detallada antes de la firma definitiva te permite dos cosas fundamentales: negociar un descuento en el precio de venta para cubrir las reparaciones necesarias o, en el peor de los casos, retirarte a tiempo de una transacción con problemas estructurales severos.
Lista de Verificación para la Inspección Técnica (Checklist)
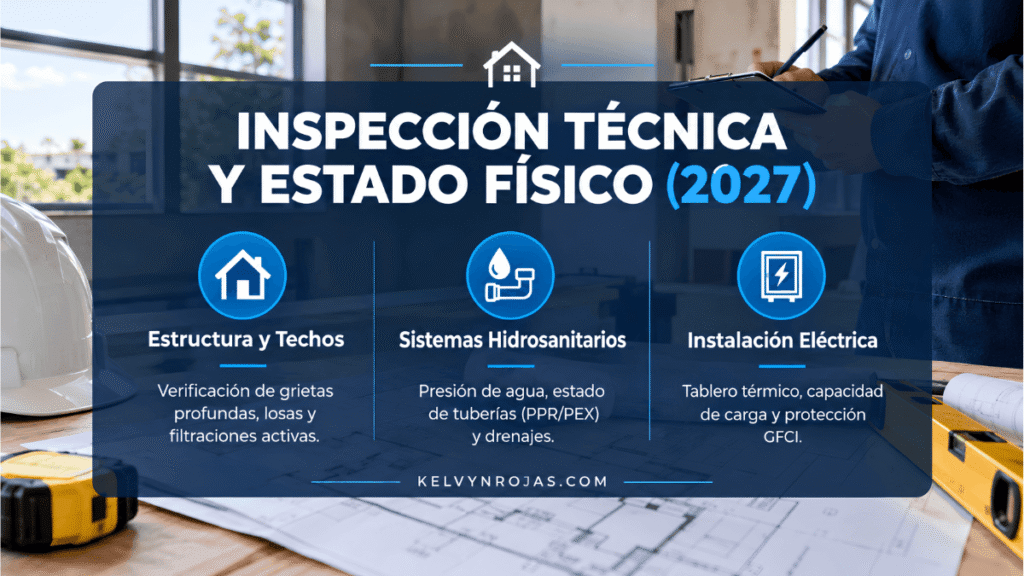
Al realizar la visita física (preferiblemente acompañado por un ingeniero civil, arquitecto o inspector certificado), debes auditar rigurosamente estos tres sistemas esenciales:
Sistema Estructural y Humedades:
Grietas y fisuras: Diferencia entre fisuras superficiales en el pañete o pintura y grietas diagonales profundas en muros de carga, vigas o columnas.
Humedad e infiltraciones: Revisa techos, esquinas y marcos de ventanas. Las manchas de moho, ampollas en la pintura o desprendimiento de frisos indican filtraciones activas o fallas en la impermeabilización de la losa superior.
Sistema Hidrosanitario y de Plomería:
Presión y drenaje: Abre simultáneamente varios grifos y duchas para verificar la presión constante del agua y la velocidad de desagüe.
Fugas no visibles: Inspecciona debajo de fregaderos, lavamanos y alrededor de inodoros. Confirma el estado de las tuberías (materiales modernos como PPR o PEX frente a tuberías antiguas de hierro galvanizado o plomo).
Sistemas comunes: Verifica la capacidad de la cisterna, la bomba de agua y el calentador.
Sistema Eléctrico y Aislamiento:
Tablero eléctrico: Verifica que el panel principal esté organizado, etiquetado y cuente con breakers de protección térmico-magnética e interrupción por falla a tierra (GFCI) en zonas húmedas (cocina y baños).
Capacidad de carga: Confirma si la instalación soporta la demanda de electrodomésticos modernos y sistemas de aire acondicionado.
Aislamiento acústico y térmico: Comprueba la calidad del perfilado de ventanas y puertas para asegurar eficiencia energética y confort acústico.
Inspección en Compras Sobre Plano o Preventa
Si la compra se realiza en un proyecto en fase de construcción o entrega futura, el enfoque de la inspección cambia hacia la verificación del desarrollador:
Reputación y portafolio del desarrollador: Audita proyectos anteriores entregados por la firma constructora. Investiga si han cumplido con las fechas de entrega y la calidad de los acabados prometidos.
Memoria de calidades: Exige por escrito el pliego de especificaciones técnicas (marcas de pisos, grifería, tipo de perfilaría y acabados) para asegurar que la propiedad entregada coincida exactamente con lo contratado.
Regla de Auditoría: Nunca realices una inspección técnica únicamente de noche o con luz artificial. Visita la propiedad durante el día para evaluar la iluminación natural y la ventilación, y de ser posible, realiza una segunda visita en un día lluvioso para detectar filtraciones en techos o áreas comunes.
Puntos clave para la auditoría técnica e inspección física antes de comprar.
4. Situación legal y documentación del inmueble
Adquirir un inmueble sin realizar una depuración legal exhaustiva es el riesgo más peligroso en el sector inmobiliario. Un error o descuido en el aspecto jurídico puede acarrear la congelación de tu capital, litigios interminables de titularidad o la pérdida total de la propiedad. La debida diligencia legal garantiza que el vendedor posea la facultad plena para transferir el inmueble y que este se encuentre 100% libre de contingencias fiscales o judiciales.
Los 4 Pasos Innegociables de la Auditoría Legal
Verificación del Título de Propiedad y Deslinde:
Certificado de Título: Revisa que el documento original esté a nombre del vendedor o de la entidad desarrolladora.
Estado de Deslinde: Confirma que la propiedad cuente con su plano de mensura catastral aprobado y deslindado, garantizando la delimitación exacta de los metros cuadrados y la georreferenciación del terreno.
Certificación de Cargas y Gravámenes:
Solicita ante el Registro de Títulos o la entidad catastral correspondiente la Certificación del Estado Jurídico del Inmueble.
Confirma que la propiedad esté completamente libre de hipotecas activas, embargos judiciales, servidumbres no declaradas, demandas de terceros o litigios sobre derechos registrados.
Paz y Salvo de Impuestos Municipales y Estatales:
Exige el comprobante de pago al día del Impuesto a la Propiedad Inmobiliaria (IPI) o equivalente municipal.
Verifica que el inmueble no arrastre deudas acumuladas por arbitrios locales, recargos fiscales o tasas de servicios públicos (agua, electricidad, aseo urbano).
Validación de la Representación Legal:
Si el vendedor es una persona física, confirma su estado civil. Si es casado bajo el régimen de comunidad de bienes, ambos cónyuges deben firmar la promesa de compraventa y la escritura.
Si el vendedor es una empresa o desarrolladora (persona jurídica), solicita el Registro Mercantil vigente, el RNC/NIF, los estatutos de la sociedad y la asamblea de accionistas que faculta al representante legal a vender el activo.
Auditoría Especial para Propiedades en Régimen de Condominio
Si estás comprando un apartamento o propiedad dentro de un complejo residencial cerrado, la auditoría legal debe extenderse al régimen de copropiedad:
Reglamento de Condominio: Revisa las normas internas sobre mascotas, uso de áreas comunes, ruidos permitidos y restricciones para alquileres vacacionales (por ejemplo, plataformas tipo Airbnb).
Carta de No Adeudo del Condominio: Solicita una certificación firmada por la administración del edificio que demuestre que la propiedad está al día con las cuotas de mantenimiento y que no existen derramas extraordinarias pendientes de cobro aprobadas en asamblea.
Regla de Oro Jurídica: Nunca entregues sumas de dinero por concepto de reserva ni firmes contratos de promesa de compraventa sin la revisión previa y el visto bueno de un abogado especializado en derecho inmobiliario.
5. Potencial de rentabilidad o adaptabilidad futura
Tanto si adquieres una propiedad como residencia principal como si lo haces con un fin estrictamente patrimonial o de inversión, el inmueble debe contar con una elevada versatilidad operativa y demanda constante en el mercado. Las dinámicas sociodemográficas, las regulaciones municipales y tus propias necesidades personales o financieras evolucionarán con el tiempo; adquirir un activo rígido o mono-funcional incrementa drásticamente el riesgo de iliquidez a mediano y largo plazo.
Para asegurar que tu propiedad conserve su atractivo comercial y su capacidad de generación de ingresos en 2027 y años posteriores, debes auditar la adaptabilidad del inmueble desde tres dimensiones clave:
Matriz de Adaptabilidad y Proyección de Demanda
Dimensión de Análisis
Qué Auditar
Estrategia de Mitigación de Riesgo
Diversificación de Modelos de Alquiler
Aptitud de la propiedad para alternar entre renta residencial tradicional (1-3 años), alquiler corporativo/mediana estancia y renta vacacional.
Evita depender de un único perfil de inquilino o canal de comercialización.
Flexibilidad Arquitectónica
Presencia de muros divisorios no estructurales (tabiquería liviana), facilidad de redistribución e integración de áreas de trabajo (home office).
Permite remodelaciones de bajo costo para adaptar el inmueble a nuevas tendencias de vivienda.
Liquidez y Absorción de Mercado
Tiempo promedio de venta o alquiler (days on market) para unidades de similar tipología en el mismo sector.
Garantiza una salida rápida del activo si necesitas recuperar liquidez de emergencia.
Las 3 Reglas para Evaluar la Adaptabilidad Operativa
La Regla del «Plan B» de Monetización: Si tu objetivo inicial es destinar la propiedad a alquileres vacacionales de corta estancia (tipo Airbnb), audita de inmediato si los números financieros sostienen la propiedad bajo un esquema de renta tradicional a largo plazo. Si los cambios normativos del municipio o las reglas del condominio prohíben la renta corta en el futuro, el activo debe mantener un flujo de caja neutro o positivo bajo el modelo de alquiler tradicional.
Auditoría del Reglamento de Copropiedad y Asambleas:No te limites a consultar la opinión del vendedor o del agente inmobiliario sobre el uso comercial del inmueble. Exige el Reglamento de Condominio depositado y registrado. Revisa minuciosamente las cláusulas sobre:
Permisos para alquileres temporales o de corta estancia.
Restricciones de mascotas (pet-friendly), factor clave para la demanda residencial moderna.
Uso de áreas comunes para actividades laborales o eventos.
Demografía del Inquilino Objetivo (Target Group):Analiza quién es el ocupante natural de la zona: ¿estudiantes universitarios, ejecutivos jóvenes, familias consolidadas o nómadas digitales? La tipología de tu inmueble (estudio, 1, 2 o 3 habitaciones) debe alinearse directamente con el perfil demográfico predominante para minimizar los periodos de vacancia.
Criterio de Inversión 2027: Un inmueble adaptable es un activo resiliente. Las propiedades ubicadas en entornos mixtos (residencial-comercial) con distribuciones eficientes de espacio sufren menores correcciones de precio durante ciclos económicos recesivos y se revalorizan con mayor rapidez en periodos de expansión.
Conclusión
Tomarte el tiempo para auditar cada uno de estos aspectos te dará la certeza de realizar una transacción segura y altamente rentable. La clave para comprar con éxito radica en combinar el criterio analítico con la asesoría profesional adecuada.