Cómo Evaluar los Riesgos Legales y Financieros Antes de Comprar una Propiedad
Comprar una propiedad parece, a primera vista, un proceso impulsado por números claros: el precio por metro cuadrado, la tasa de interés del préstamo y la proyección del retorno de inversión. Sin embargo, en el mundo real de los negocios, la verdadera rentabilidad no solo se construye al calcular ganancias futuras, sino al proteger el capital presente.
Saber cómo evaluar riesgos inmobiliarios antes de entregar una reserva o firmar una promesa de compraventa es la diferencia entre consolidar un activo patrimonial sólido o quedar atrapado en un dolor de cabeza legal y financiero que puede durar años. Muchos inversionistas principiantes cometen el error de dejarse llevar por la emoción del inmueble, la ubicación o un precio de lista aparentemente atractivo, pasando por alto la salud jurídica y física de la propiedad.
Un título con gravámenes ocultos, deudas impositivas no declaradas, vicios en la estructura o cláusulas contractuales desfavorables pueden desmantelar por completo el margen de ganancia de cualquier proyecto. Por esta razón, ejecutar un proceso riguroso de Due Diligence (o debida diligencia inmobiliaria) no es un paso opcional ni una formalidad burocrática; es la herramienta más efectiva para auditar cada detalle, negociar con ventaja y garantizar que tu inversión esté blindada frente a imprevistos.
1. La Lista de Chequeo Legal: Qué Documentos Exigir Siempre
Antes de realizar cualquier avance económico, firma de contrato o pago de reserva, es imprescindible evaluar riesgos inmobiliarios de manera exhaustiva para verificar la legitimidad jurídica del inmueble. En las transacciones inmobiliarias, las promesas verbales o las declaraciones del vendedor no tienen validez si no están sustentadas en documentación oficial, actualizada y legalmente vinculante.
Llevar a cabo una revisión legal adecuada te permite confirmar no solo quién es el verdadero dueño de la propiedad, sino también si existen limitaciones que puedan impedir la venta o afectar el uso del inmueble en el futuro. A continuación, detallamos la documentación crítica que debes exigir y analizar detenidamente:
Título de Propiedad y Certificado de Cargas y Gravámenes
El Título de Propiedad (o Certificado de Título) es el documento madre que acredita al vendedor como el propietario único y legítimo. Sin embargo, poseer una copia del título no es suficiente. Debes solicitar un Certificado de Cargas y Gravámenes (o Certificado del Estado Jurídico del Inmueble) emitido recientemente por el Registro de la Propiedad correspondiente.
Este certificado oficial expedido por la institución registral revela la situación real de la finca e identifica:
- Hipotecas y embargos activos: Si la propiedad sirve como garantía de un préstamo bancario o se encuentra bajo un proceso de embargo judicial por deudas del propietario actual.
- Litis u oposiciones registradas: Si existen demandas judiciales en curso interpuestas por terceros (herederos, ex cónyuges, acreedores o socios) que disputan la propiedad.
- Servidumbres y usufructos: Derechos otorgados a terceros sobre el inmueble, como servidumbres de paso o derechos de uso vitalicios que limitan el pleno disfrute o desarrollo del activo.
- Coincidencia catastral: La exactitud entre la superficie en metros cuadrados expresada en el título, el plano catastral aprobado y la realidad física delimitada en el terreno.
Estado Fiscal y Certificaciones Impositivas
Al evaluar riesgos inmobiliarios, la parte impositiva requiere la misma atención que la verificación del título. Un inmueble puede ser transferido formalmente con deudas impositivas acumuladas que, en muchas legislaciones, pasan a convertirse en una carga o responsabilidad sobre el propio inmueble, afectando al nuevo comprador.
Para evitar sorpresas de pagos retroactivos:
- Exige el Certificado de Impuesto sobre la Propiedad Inmobiliaria (IPI) o su equivalente local, que garantice que la propiedad está al día o exenta del pago de tributos patrimoniales.
- Solicita la Certificación de Arbitrios Municipales y Servicios Públicos, confirmando que no existan deudas pendientes por recolección de desechos, obras comunitarias, agua, luz u otros servicios municipales vinculados a la propiedad.
Verificación de la Identidad del Vendedor o Desarrolladora
El proceso de debida diligencia exige validar de forma estricta a la parte vendedora para evitar suplantaciones de identidad o transacciones nulas de pleno derecho:
Si compras en Proyectos sobre Planos o en Construcción: Exige las licencias de construcción aprobadas por el ayuntamiento y el ministerio correspondiente, los planos arquitectónicos y estructurales sellados, y la titularidad o deslinde definitivo del terreno donde se levanta la edificación.
Si el vendedor es una Persona Física: Solicita copia del documento de identidad oficial. Verifica el estado civil registrado; si la propiedad fue adquirida durante el matrimonio bajo el régimen de comunidad de bienes, ambos cónyuges deben autorizar y firmar el contrato de venta para que la transacción sea válida.
Si el vendedor es una Persona Jurídica (Empresa o Desarrolladora): Solicita el Registro Mercantil actualizado, la asamblea de accionistas que autoriza la venta del activo y la vigencia de las facultades del representante legal firmante.
2. Riesgos Financieros y Vicios Ocultos en la Estructura
El análisis legal de un inmueble es fundamental, pero de nada sirve tener un título jurídicamente impecable si la propiedad física es un pozo sin fondo de gastos no planificados. Por esta razón, evaluar riesgos inmobiliarios requiere una mirada integral que contemple tanto la carpeta legal como la realidad del activo. Un precio de compra aparentemente atractivo puede evaporarse en cuestión de semanas si el inmueble requiere reparaciones estructurales graves o si esconde costos operativos no contemplados en tu presupuesto inicial.
Para proteger tu rentabilidad, la auditoría física y financiera debe ejecutarse con la misma rigurosidad que la revisión de documentos.
Inspección Técnica de la Propiedad: Diagnóstico Físico Profundo
Antes de entregar un depósito definitivo o firmar la compraventa, es imprescindible contratar a un ingeniero civil o arquitecto independiente que realice un peritaje o levantamiento técnico completo para evaluar riesgos inmobiliarios a nivel estructural. La mirada experta identificará deficiencias que suelen pasar desapercibidas en una visita comercial rápida.
Los puntos críticos que deben inspeccionarse minuciosamente son:
- Estructura y Cimentación: Busca fisuras o grietas diagonales en paredes de carga y vigas, así como signos de asentamiento desigual en el suelo. Las fallas estructurales no solo representan un peligro de seguridad, sino que su reparación suele requerir inversiones astronómicas que destruyen la viabilidad financiera del proyecto.
- Humedad e Filtraciones Ocultas: La humedad es uno de los vicios ocultos más destructivos e insidiosos. Revisa los techos en busca de impermeabilizaciones deterioradas, las paredes colindantes con baños o cocinas, y las zonas inferiores de las ventanas. Detectar filtraciones a tiempo te evita tener que reemplazar revestimientos, tratar moho nocivo o reconstruir muros completos.
- Sistemas Eléctricos y de Plomería: Evalúa la antigüedad de las tuberías (las tuberías de hierro fundido o plomo antiguas requieren un reemplazo total por PVC o PPR) y mide la presión de agua constante en todos los grifos. En el apartado eléctrico, verifica que el tablero principal cuente con breakers térmicos adecuados, puesta a tierra funcional y capacidad suficiente para soportar la carga de electrodomésticos modernos sin generar cortocircuitos.
Análisis de Gastos Ocultos y Salud Financiera del Inmueble
Para evaluar riesgos inmobiliarios de forma integral y calcular la rentabilidad neta real (NOI), debes determinar el costo total de propiedad (Total Cost of Ownership), el cual va mucho más allá de la cuota del préstamo o del precio de compra.
Impuestos Recurrentes y Tasas Municipales: Confirma con precisión el valor catastral actualizado para calcular el impuesto a la propiedad anual y los arbitrios por recogida de desechos o mantenimiento urbano, asegurándote de integrarlos en tu proyección financiera desde el día uno.
Auditoría de Condominios y Complejos Cerrados: Si la propiedad forma parte de un régimen de propiedad horizontal, exige las actas de las últimas tres asambleas de propietarios y los estados financieros del condominio. Esto te permitirá detectar:
Derramas Extraordinarias: Aprobaciones de cuotas especiales para reparar ascensores, fachadas o áreas comunes que tendrás que asumir tras la compra.
Índice de Morosidad: Si un porcentaje alto de vecinos no paga el mantenimiento, los servicios comunes empeorarán rápidamente o las cuotas individuales subirán para compensar el déficit.
3. Cláusulas de Protección en el Contrato de Promesa de Venta
El contrato de promesa de compraventa no debe verse como un simple trámite burocrático para fijar el precio y la fecha de firma definitiva. En el ámbito de la inversión, entender cómo evaluar riesgos inmobiliarios dentro de este documento constituye tu principal herramienta de blindaje jurídico y financiero ante imprevistos, fluctuaciones del mercado o incumplimientos de la otra parte durante el transcurso de la transacción.
Firmar un acuerdo genérico o redactado exclusivamente por la parte vendedora puede dejar tu capital expuesto a retenciones indebidas de depósitos o a plazos indeterminados. A continuación, analizamos las cláusulas críticas que deben figurar en tu contrato para garantizar una operación segura.
Cláusulas de Escape y Contingencias Específicas
Nunca firmes un contrato vinculante sin establecer mecanismos de salida claros que te permitan evaluar riesgos inmobiliarios y rescindir el acuerdo sin penalización económica si no se cumplen ciertas condiciones objetivas. Las contingencias más relevantes son:
- Contingencia de financiamiento hipotecario: Un elemento indispensable al evaluar riesgos inmobiliarios en la etapa contractual es establecer de forma explícita que la validez del contrato y la obligación de compra están condicionadas a la aprobación formal de un crédito bancario por parte de una entidad financiera, bajo términos razonables de tasa y plazo. Si el banco rechaza la solicitud de préstamo o valúa el inmueble por debajo del precio acordado, esta cláusula exige la devolución íntegra del depósito inicial o reserva, eximiéndote de cualquier penalización.
- Contingencia de inspección técnica y vicios ocultos: Esta cláusula es clave para evaluar riesgos inmobiliarios a nivel físico. Condiciona la compra al resultado satisfactorio de una auditoría estructural y de instalaciones efectuada por un profesional calificado. Si la inspección revela fallas graves (como problemas en la cimentación, filtraciones estructurales o deficiencias en la red eléctrica), te otorga el derecho de exigir la reparación a costo del vendedor, renegociar una reducción proporcional en el precio final o rescindir el contrato recuperando la totalidad de tu avance económico.
- Contingencia de depuración de título: Garantiza que la transacción solo se completará si el título de propiedad se encuentra completamente libre de gravámenes, embargos o anotaciones preventivas al momento de la firma definitiva ante notario.
Penales por Incumplimiento, Plazos Obligatorios y Mecanismos de Arbitraje
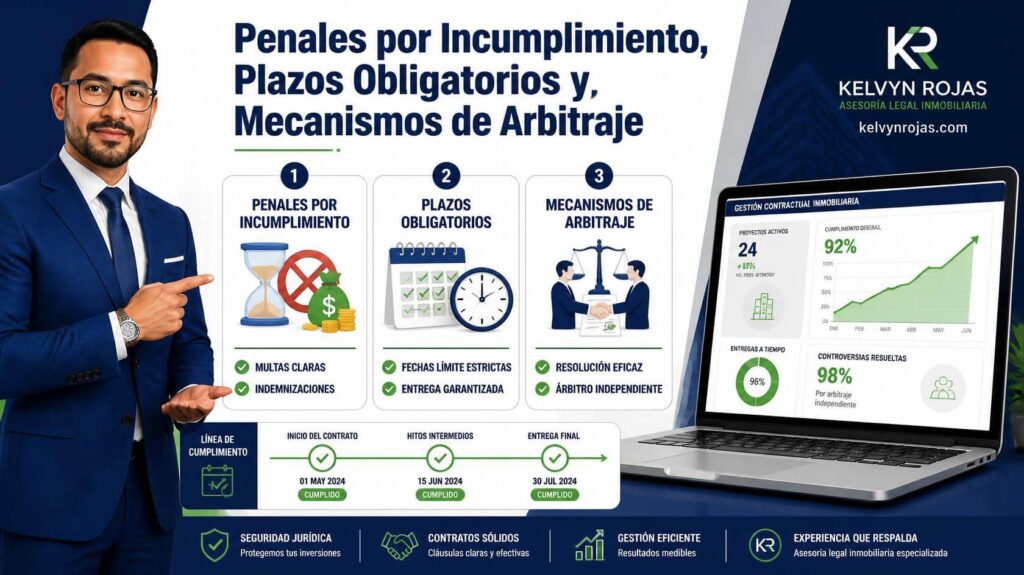
Para evitar demoras indefinidas que congelen tu capital o afecten tus planes de rentabilización, el contrato debe incorporar cronogramas rigurosos y consecuencias financieras directas para las partes:
Cláusula resolutoria y devolución de arras: Asegúrate de especificar qué ocurre si alguna de las partes desiste unilateralmente de la compraventa. Si el comprador incumple sin justificación, perderá la señal entregada; pero si el vendedor es quien incumple, la ley o el contrato deben obligarlo a restituir el doble del depósito entregado en concepto de arras penitenciales.
Fechas límite estrictas (Time is of the essence): Define plazos específicos e improrrogables para cada hito de la transacción: entrega de documentación técnica, aprobación del título por el banco, fecha de firma definitiva y entrega física de las llaves.
Penalizaciones económicas diarias o mensuales: Establece un régimen de penalidades claras por mora. En caso de que el vendedor o la empresa desarrolladora se retrase en la entrega del inmueble o en la regularización de los títulos sin justificación de fuerza mayor, se aplicará una multa acumulativa (un porcentaje diario sobre el valor total o una suma fija mensual) que se descontará directamente del saldo pendiente de pago.
4: Análisis de Gastos Ocultos y Finanzas de la Comunidad
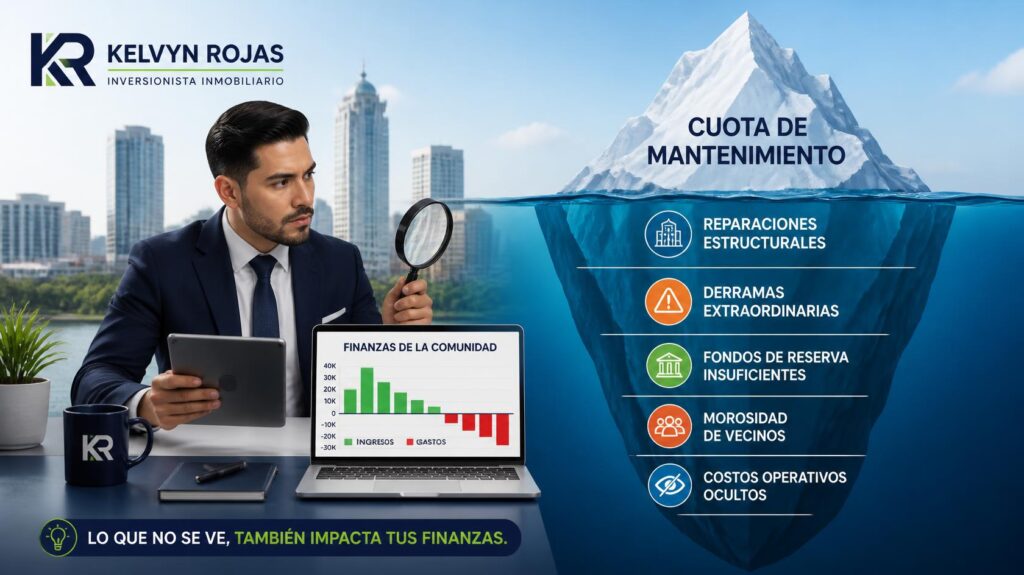
Para evaluar riesgos inmobiliarios de forma integral, no basta con revisar el precio de venta ni el valor del metro cuadrado; es imprescindible calcular el costo total de mantenimiento y la salud financiera del inmueble a largo plazo. En propiedades horizontales, condominios o complejos residenciales cerrados, la gestión operativa de la comunidad puede convertirse en una fuente constante de egresos no planificados.
Auditoría de la Administración del Condominio
Antes de comprometerte, solicita a la junta de vecinos o a la empresa administradora la documentación operativa de los últimos 12 meses. Los puntos críticos que debes auditar son:
- Tasa de morosidad: Un alto porcentaje de propietarios con cuotas de mantenimiento atrasadas afecta directamente la calidad de los servicios básicos (seguridad, limpieza, áreas comunes) e indica que el fondo de reserva podría ser insuficiente.
- Presupuesto y fondo de reserva: Verifica si existe un capital asignado para imprevistos o mantenimientos preventivos de alta envergadura, como la reparación de ascensores, impermeabilización de techos o plantas eléctricas.
Detección de Derramas y Gastos Extraordinarios
Una derrama es una cuota extraordinaria aprobada por la asamblea de propietarios para cubrir reparaciones urgentes o mejoras en el edificio. Al evaluar riesgos inmobiliarios en un condominio, es fundamental exigir las actas de las últimas asambleas para confirmar que no existan cuotas pendientes ni reparaciones mayores aprobadas que debas asumir inmediatamente después de la compra, ya que esto podría mermar de forma drástica el margen de rentabilidad de tu inversión.
5: Blindaje Legal en el Contrato de Promesa de Venta
El contrato de promesa de compraventa no es solo una formalidad para fijar el precio y la fecha de cierre; es la herramienta definitiva para evaluar riesgos inmobiliarios y establecer un verdadero blindaje legal ante cualquier imprevisto o hallazgo durante la investigación. Nunca firmes un acuerdo vinculante sin asegurarte de incorporar salvaguardas que protejan tu dinero.
Cláusulas de Escape y Contingencias Innegociables
Para evaluar riesgos inmobiliarios de forma segura en la etapa contractual, debes exigir la inclusión de al menos dos cláusulas de contingencia fundamentales:
- Contingencia de financiamiento: Establece que la compra queda sujeta a la aprobación de un crédito hipotecario por parte de la entidad bancaria. Si el banco rechaza la solicitud o tasación, el contrato se rescinde y el vendedor debe devolver el 100% de tu depósito inicial.
- Contingencia de inspección o título: Te otorga la facultad de cancelar la operación o renegociar el precio acordado si la inspección técnica o la auditoría del título revelan problemas graves, vicios ocultos o cargas no declaradas.
Penalizaciones por Incumplimiento y Plazos Claros
Define fechas límite estrictas para la entrega de la documentación, la firma definitiva y la entrega física del inmueble. Para evaluar riesgos inmobiliarios de forma completa y evitar retrasos injustificados —especialmente en proyectos en plano o en construcción—, incluye penalizaciones económicas diarias o mensuales que la desarrolladora o vendedor deba abonar en caso de incumplir los plazos establecidos.
Conclusión: La Debida Diligencia no es un Gasto, es una Póliza de Seguro
En el dinámico mercado inmobiliario, la prisa es, sin duda, la mejor aliada de los errores más costosos. La falsa sensación de urgencia impulsada por frases como «tengo otros tres compradores interesados» suele ser el anzuelo perfecto para que inversionistas con poca experiencia omitan la revisión técnica y legal. Sin embargo, dedicar el tiempo y los recursos necesarios para evaluar riesgos inmobiliarios mediante una debida diligencia estructurada no frena ni limita tus oportunidades de negocio; por el contrario, garantiza que cada paso que des en tu camino financiero esté respaldado por activos verdaderamente sólidos, sostenibles y jurídicamente limpios.
Ver la debida diligencia como un costo innecesario o como una pérdida de tiempo es un error de perspectiva. Contratar a un abogado especialista, un ingeniero inspector o pagar por certificaciones registrales actualizadas representa una fracción mínima frente al valor total del inmueble y al impacto devastador que podría significar perder tu inversión inicial o afrontar un juicio de años. Cada documento verificado y cada inspección realizada funcionan como un escudo protector para tu patrimonio.
Recuerda siempre esta regla de oro: una buena oportunidad de compra siempre resiste una auditoría profunda. Un vendedor honesto y una desarrolladora transparente no tendrán ningún inconveniente en facilitar los títulos, planos, estados fiscales y permisos requeridos para validar la operación. Si en algún momento encuentras resistencia, evasivas o una presión desmedida para cerrar el contrato sin permitirte inspeccionar el inmueble o consultar con tus asesores, interprétalo como la primera y más clara señal de alarma para pausar la negociación o dar un paso atrás.
Construir un portafolio inmobiliario exitoso no consiste únicamente en acumular propiedades, sino en adquirir activos libres de vicios que generen flujo de caja constante y plusvalía real con el paso del tiempo. Haz de la evaluación de riesgos un hábito innegociable en tu estrategia de inversión y asegúrate de que cada decisión responda a un análisis cuantitativo y legal, nunca a una corazonada.