El mercado inmobiliario suele promocionarse como uno de los vehículos de inversión más seguros y predecibles del mundo financiero. Sin embargo, existe una barrera invisible pero crítica entre comprar un inmueble que genere verdadera riqueza y adquirir un activo que consume liquidez mes a mes; entender la rentabilidad inmobiliaria real es lo que determina en cuál de los dos lados te encuentras.
Muchos inversionistas principiantes entran al mercado motivados por la intuición, la estética de la propiedad o promesas de rendimiento basadas únicamente en el ingreso bruto por alquiler. Asumir que el cobro mensual de la renta equivale de forma directa a la ganancia que llegará a tu bolsillo es uno de los errores financieros más costosos en el sector inmobiliario.
La ilusión de la rentabilidad bruta: Cómo calcular la rentabilidad inmobiliaria real
Imagina adquirir un apartamento que se alquila por una cifra atractiva a simple vista. Si te limitas a multiplicar ese alquiler mensual por doce y compararlo con el precio de compra, obtendrás una cifra prometedora. Sin embargo, este cálculo superficial ignora una serie de costos operativos inevitables:
Periodos de vacancia: Meses en los que el inmueble permanece desocupado entre un inquilino y otro.
Mantenimiento y reparaciones: Desgaste natural de la pintura, plomería, climatización y acabados.
Gastos fijos de propiedad: Impuestos municipales, seguros de la estructura y cuotas de mantenimiento o condominio.
Costos de administración: Honorarios de gestión si delegas la cobranza y atención a una agencia inmobiliaria.
Cuando estos factores no se contemplan desde el primer día, una propiedad que en papel parecía rentable puede convertirse rápidamente en un flujo de caja negativo, obligándote a subvencionar el activo con capital de tu propio bolsillo.
Del entusiasmo al análisis financiero riguroso para medir tu rentabilidad inmobiliaria
Para construir un portafolio de activos sólido y sostenible, la toma de decisiones debe mudarse del entusiasmo emocional al rigor analítico. Proteger tu capital implica entender que cada tipo de propiedad (sea un apartamento residencial, un inmueble comercial o una unidad para alquiler vacacional) posee una estructura de costos y un perfil de riesgo totalmente distinto.
Aplicar un marco financiero estructurado no solo te permite filtrar las malas oportunidades del mercado antes de desembolsar un solo centavo de reserva, sino que también te otorga el poder de negociar el precio de compra basándote en datos reales y proyecciones de retorno comprobables.
A continuación, desglosamos paso a paso los indicadores y métricas clave que debes dominar para auditar con precisión matemática si una propiedad generará una rentabilidad real y constante a largo plazo.
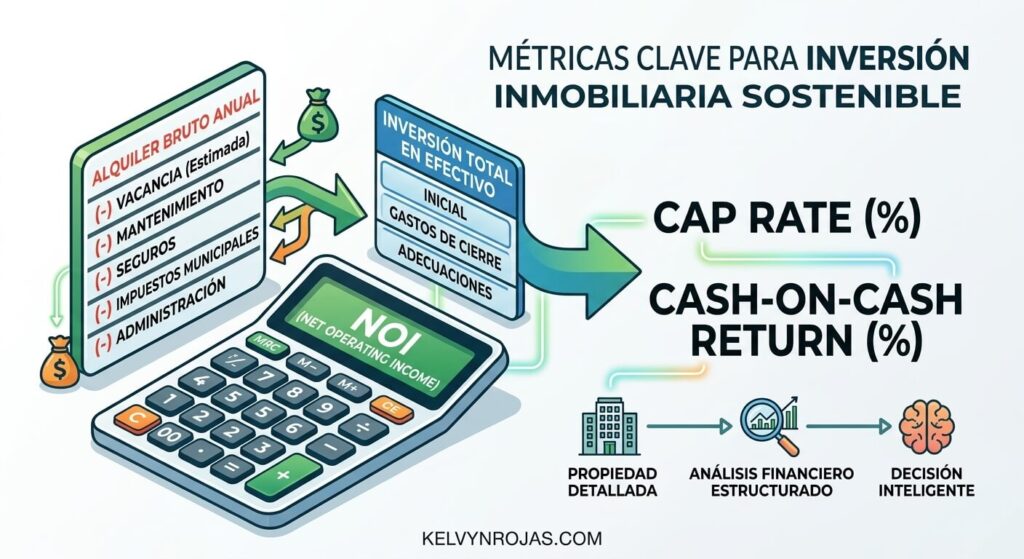
Flujo de cálculo: de los gastos operativos al NOI y las métricas finales
1. ¿Cómo Calcular la Rentabilidad Inmobiliaria? (Gross Yield)
La rentabilidad bruta es el indicador financiero de entrada por excelencia en el análisis inmobiliario. Su función principal es actuar como un filtro rápido de prospección: te permite procesar decenas de propiedades en pocos minutos para descartar de inmediato aquellas que no cumplen con los estándares mínimos de retorno requeridos por tu estrategia.
Al no requerir una auditoría profunda de facturas, impuestos o contratos de servicio, representa la primera prueba que debe superar cualquier inmueble antes de invertir tiempo en un análisis detallado.
La fórmula matemática
$$\text{Rentabilidad Bruta (\%)} = \left( \frac{\text{Ingreso Anual Bruto por Alquiler}}{\text{Precio Total de Compra}} \right) \times 100$$
Ingreso Anual Bruto: La suma de las 12 mensualidades proyectadas de renta (asumiendo ocupación del 100%).
Precio Total de Compra: El precio de lista o acordado de la propiedad (sin incluir gastos de cierre o remodelaciones en esta etapa básica).
Ejemplo práctico
Si un apartamento se vende por $100,000 USD y se estima que generará una renta mensual de $750 USD ($9,000 USD al año):
Ventajas y limitaciones del Gross Yield en la rentabilidad inmobiliaria
Ventajas
Limitaciones
Velocidad de decisión: Permite comparar múltiples ofertas del mercado en segundos.
Sensación falsa de ganancia: Ignora completamente los costos fijos, variables e impuestos.
Estandarización: Facilita la comparación de propiedades en diferentes zonas geográficas.
Asume ocupación perfecta: No contempla periodos de vacancia entre inquilinos.
Fácil de calcular: Solo requiere dos datos básicos para ejecutarse.
Omite el financiamiento: No mide el impacto de los intereses si utilizas un crédito hipotecario.
¿Cuándo es útil el Gross Yield en el cálculo de la rentabilidad inmobiliaria?
Utiliza la rentabilidad bruta únicamente como un semáforo inicial:
Verde: La rentabilidad supera el promedio de la zona (ejemplo: 8% – 10%+). Vale la pena pedir más información y calcular el Cap Rate.
Rojo: La rentabilidad está por debajo del estándar del mercado (ejemplo: menos del 4% – 5%). La propiedad requeriría un descuento masivo en el precio para ser atractiva.
Regla clave: Nunca tomes la decisión final de compra basándote únicamente en el Gross Yield. Un número elevado de rentabilidad bruta puede esconder costos de mantenimiento desproporcionados o zonas de alta morosidad que destruirán la rentabilidad real al final del año.
2. Cómo determinar el Cap Rate: Claves para calcular la rentabilidad inmobiliaria real
Si la rentabilidad bruta es el primer filtro de la lista, el Cap Rate (Capitalization Rate) es la métrica reina para auditar la salud financiera real de un inmueble. A diferencia del Gross Yield, el Cap Rate mide el retorno operativo anual que genera un activo libre de deudas, permitiéndote evaluar el rendimiento intrínseco de la propiedad de forma objetiva, independientemente de la forma en que decidas financiarla.
Esta métrica te revela qué tan eficiente es la propiedad para convertir el alquiler cobrado en dinero neto aprovechable.
La fórmula matemática
$$\text{Cap Rate (\%)} = \left( \frac{\text{Ingreso Operativo Neto (NOI)}}{\text{Valor Total del Inmueble}} \right) \times 100$$
Ingreso Operativo Neto (NOI – Net Operating Income): Es el corazón del análisis financiero. Corresponde al dinero remanente tras restar todos los gastos operativos del ingreso bruto efectivo.
Valor Total del Inmueble: Incluye el precio de compra más los gastos iniciales de adecuación o remodelación necesarios para poner la propiedad en funcionamiento.
Cómo calcular el Ingreso Operativo Neto (NOI): Clave de oro para medir la rentabilidad inmobiliaria
Para obtener un Cap Rate realista, es indispensable calcular con precisión el NOI. Para ello, debes estructurar la cuenta de resultados del inmueble en el siguiente orden:
Ingreso Bruto Potencial (GPI): La renta teórica si el inmueble estuviera alquilado los 365 días del año.
(-) Provisión por Vacancia y Morosidad: Descuenta entre un 5% y un 10% del ingreso bruto anual para prever meses desocupados o demoras en los cobros.
(=) Ingreso Bruto Efectivo (EGI): Los ingresos reales que entrarán a la cuenta bancaria de la propiedad.
(-) Gastos Operativos Anuales (OpEx):
Impuestos sobre la propiedad e impuestos municipales.
Seguros de la estructura y responsabilidad civil.
Mantenimiento preventivo, reparaciones y fondo de reserva.
Cuotas de mantenimiento, condominio o HOA (Homeowners Association).
Honorarios de administración de propiedades (Property Management), típicamente entre el 8% y el 10% de la renta.
Servicios públicos no trasladables al inquilino (agua, recolección de basura, internet en alquileres vacacionales).
(=) Ingreso Operativo Neto (NOI).
Aviso fundamental: El servicio de la deuda (las cuotas de la hipoteca) NO se descuenta para el cálculo del NOI ni del Cap Rate. El objetivo de esta métrica es evaluar el valor puro del activo inmobiliario por sí mismo, sin distorsiones crediticias.
Ejemplo práctico del Cap Rate: Cómo calcular la rentabilidad inmobiliaria
Imagina que adquiriste el mismo apartamento de $100,000 USD con un ingreso anual bruto de $9,000 USD:
Observa cómo la rentabilidad pasó del 9% bruto (calculado en la etapa anterior) a un 5.71% neto real.
¿Cómo interpretar el Cap Rate en la toma de decisiones para tu rentabilidad inmobiliaria?
El Cap Rate es una herramienta directa para evaluar el nivel de riesgo y recompensa en distintos mercados inmobiliarios:
Cap Rate Bajo (4% – 5%): Indican zonas consolidadas, de alta demanda, con bajo riesgo de vacancia y alta plusvalía esperada (ejemplo: zonas urbanas prémium o centros financieros). El rendimiento corriente es menor, pero el capital está seguro.
Cap Rate Medio (6% – 8%): El equilibrio idóneo para la mayoría de los inversionistas. Zonas residenciales en expansión con buena demanda de inquilinos calificados y gastos operativos controlados.
Cap Rate Alto (9%+): Suelen asociarse a sectores de mayor riesgo, propiedades antiguas con altos costos de mantenimiento o zonas de alta morosidad/vacancia. Un Cap Rate inusualmente alto exige una revisión exhaustiva de la zona.
3.Evalúa el Flujo de Caja Libre (Cash Flow) para asegurar tu rentabilidad inmobiliaria
Si el Cap Rate mide la calidad intrínseca del activo, el Flujo de Caja Libre (Cash Flow) determina la sostenibilidad de tu operación financiera día a día. El Cash Flow es, en términos sencillos, el dinero real que entra o sale de tu bolsillo cada mes tras haber cobrado la renta y pagado absolutamente todos los compromisos financieros asociados al inmueble, incluyendo el servicio de la deuda hipotecaria.
Esta es la métrica que dictamina si tu inversión es autosuficiente o si se convertirá en un pasivo que absorba tu liquidez personal.
La fórmula matemática
$$\text{Cash Flow Anual} = \text{NOI (Ingreso Operativo Neto)} – \text{Servicio de la Deuda (Hipoteca)}$$
NOI: El Ingreso Operativo Neto que calculamos en el paso anterior (Ingreso Bruto Efectivo menos Gastos Operativos).
Servicio de la Deuda: La suma total de los pagos del préstamo hipotecario (capital + intereses) realizados en el periodo.
Ejemplo práctico del Cash Flow: Clave para calcular tu rentabilidad inmobiliaria
Retomando los datos de nuestro ejemplo anterior, donde el inmueble generó un NOI anual de $5,718.50 USD ($476.54 USD mensuales):
Supongamos que financiaste el 70% de la propiedad mediante una hipoteca, y la cuota mensual del banco (capital e intereses) asciende a $380 USD ($4,560 USD al año).
En este escenario, la propiedad no solo cubre sus propios costos operativos y se paga sola ante el banco, sino que genera un flujo positivo constante de $96.54 USD al mes a favor del inversionista.
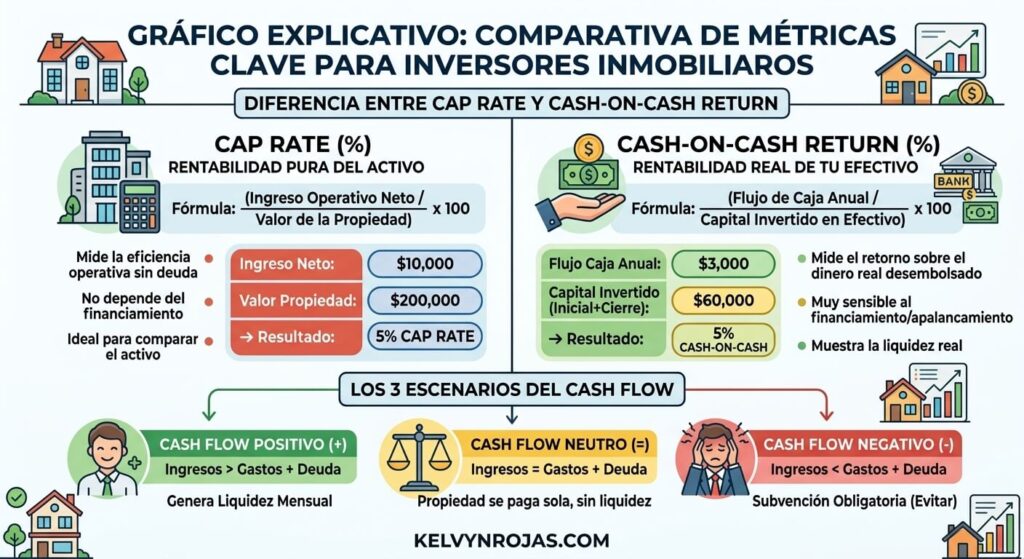
Los tres escenarios del Cash Flow y la «Regla de Oro»
Escenario
Condición Financial
Impacto en el Inversionista
Cash Flow Positivo
$\text{Ingresos} > \text{Gastos + Hipoteca}$
Autosuficiencia y ganancia: Genera un excedente pasivo mensual y permite reinvertir el capital en nuevas adquisiciones.
Cash Flow Neutro
$\text{Ingresos} = \text{Gastos + Hipoteca}$
Punto de equilibrio: La propiedad se paga sola y amortiza la deuda con el banco, pero no deja liquidez inmediata.
Cash Flow Negativo
$\text{Ingresos} < \text{Gastos + Hipoteca}$
Subvención obligatoria: El inversionista debe aportar dinero de su salario u otros ingresos para cubrir el déficit mensual.
La Regla de Oro en Bienes Raíces: Salvo en estrategias muy específicas de apreciación rápida (flipping), nunca adquieras una propiedad de alquiler con Cash Flow negativo proyectado. Asumir un déficit mensual con la esperanza de que la plusvalía futura lo compense es una especulación de alto riesgo que compromete tu estabilidad financiera.
Factores que pueden destruir un Cash Flow positivo y afectar tu rentabilidad inmobiliaria
Al calcular el flujo de caja, es fundamental no pecar de optimista e incluir variables de ajuste:
Tasas de interés fluctuantes: Si contrataste una hipoteca con tasa variable, un incremento en la tasa de interés aumentará la cuota bancaria y reducirá directamente tu margen de Cash Flow.
Derramas o gastos extraordinarios: Reparaciones estructurales no contempladas en el fondo de reserva ordinario.
Incrementos en impuestos o cuotas comunitarias: Ajustes fiscales locales o aumentos en el mantenimiento del edificio que no puedan trasladarse de inmediato al precio del alquiler.
Gráfico explicativo sobre el impacto del financiamiento y los escenarios de liquidez.
4. Mide el Retorno sobre el Capital Invertido (Cash-on-Cash Return) para asegurar tu rentabilidad inmobiliaria
Si utilizas apalancamiento financiero (un crédito hipotecario) para adquirir un inmueble, el Cash-on-Cash Return (CoC) se convierte en la métrica definitiva de rendimiento. Mientras que el Cap Rate mide la rentabilidad del proyecto como si lo pagaras 100% en efectivo, el Cash-on-Cash Return mide la eficiencia del dinero real que salió de tu bolsillo para concretar la operación.
Esta métrica refleja con precisión quirúrgica el impacto del financiamiento, permitiéndote comparar el retorno de tu efectivo frente a otras alternativas de inversión, como fondos indexados, acciones o depósitos a plazo.
La fórmula matemática
$$\text{Cash-on-Cash Return (\%)} = \left( \frac{\text{Flujo de Caja Neto Anual (Cash Flow)}}{\text{Total de Capital Invertido en Efectivo}} \right) \times 100$$
Flujo de Caja Neto Anual: El remanente real al año tras restar gastos operativos y la cuota hipotecaria.
Total de Capital Invertido en Efectivo: La suma de todos los desembolsos iniciales necesarios para cerrar la compra, incluyendo:
El pago inicial o enganche (down payment).
Gastos de cierre, notariales, legales y comisiones bancarias.
Costos de remodelación, adecuación o equipamiento inicial.
Ejemplo práctico del Cash-on-Cash Return
Retomemos la propiedad de $100,000 USD de nuestros análisis anteriores, pero esta vez analizando la estructura real de financiamiento:
Precio de compra: $100,000 USD.
Pago inicial (30%): $30,000 USD.
Gastos de cierre y legales (4%): $4,000 USD.
Adecuaciones iniciales: $2,000 USD.
Capital total desembolsado de tu bolsillo:$36,000 USD.
Si tras pagar la hipoteca y todos los gastos operativos, la propiedad genera un Cash Flow de $1,158.50 USD al año (como calculamos en el Punto 3):
El poder del apalancamiento: Cap Rate vs. Cash-on-Cash
El verdadero valor del Cash-on-Cash Return es evaluar si el crédito hipotecario está trabajando a tu favor o en tu contra:
Apalancamiento Positivo: Ocurre cuando el costo del dinero prestado (tasa de interés de la hipoteca) es menor que el Cap Rate del inmueble. Esto hace que tu Cash-on-Cash sea mayor que el Cap Rate, multiplicando la rentabilidad de tu dinero.
Apalancamiento Negativo: Ocurre cuando las tasas de interés son muy elevadas o la cuota hipotecaria es excesiva. En este escenario, el Cash-on-Cash se reduce significativamente por debajo del Cap Rate (como en nuestro ejemplo del 3.22% vs. 5.71% de Cap Rate), indicando que el financiamiento está encareciendo la operación.
Regla de decisión: Un buen indicador para inversiones inmobiliarias residenciales de alquiler tradicional busca un Cash-on-Cash Return de entre el 8% y el 12% o superior. Si el CoC es inferior al rendimiento de un instrumento de bajo riesgo, la estructura de financiamiento debe renegociarse.
5. Considera la Plusvalía Estimada y la Tasa Interna de Retorno (TIR)
Mientras que el Cap Rate y el Cash-on-Cash Return analizan la foto fija del rendimiento operativo anual, el desempeño real de una inversión inmobiliaria se mide a lo largo de un horizonte temporal amplio (generalmente entre 5 y 10 años). Es en este espacio de tiempo donde entra en juego la Tasa Interna de Retorno (TIR) o Internal Rate of Return (IRR).
La TIR es la métrica financiera más completa del sector inmobiliario, ya que unifica en un solo porcentaje el flujo de caja acumulado año tras año, la amortización de la deuda (el dinero del inquilino pagando tu hipoteca) y la plusvalía por ganancia de capital al momento de la reventa del inmueble.
Los tres componentes del retorno total
$$\text{Retorno Total} = \text{Flujos de Caja Operativos} + \text{Amortización del Crédito} + \text{Plusvalía por Reventa}$$
Flujos de caja acumulados: Las rentas netas percibidas durante el periodo de tenencia de la propiedad.
Amortización de la deuda: Con cada cuota bancaria pagada por la renta del inquilino, el saldo de tu préstamo disminuye, incrementando de forma automática tu capital propio (equity) sobre el inmueble.
Plusvalía inmobiliaria: El incremento en el valor de mercado de la propiedad impulsado por la inflación, la escasez de suelo, el desarrollo de infraestructura en la zona y la demanda local.
Cómo proyectar una plusvalía realista: Claves para calcular tu rentabilidad inmobiliaria
Para evitar sesgos o expectativas desmedidas sobre el crecimiento de valor de un inmueble, el análisis de plusvalía debe fundamentarse en tres pilares objetivos:
Histórico de apreciación de la zona: Analiza la tasa media de crecimiento del precio por metro cuadrado en la ciudad durante los últimos 5 a 10 años.
Planes de desarrollo urbano: Verifica proyectos públicos o privados planificados a mediano plazo (nuevas avenidas, estaciones de transporte, centros comerciales, hospitales o universidades).
Ajuste por inflación: Asegúrate de descontar la inflación proyectada para calcular la plusvalía en términos reales y no meramente nominales.
Regla de prudencia: Al modelar la TIR, aplica un escenario conservador de plusvalía (por ejemplo, entre un 2% y un 4% anual). Si un proyecto solo resulta rentable si la propiedad se duplica de precio, no estás realizando una inversión inmobiliaria, sino una apuesta especulativa.
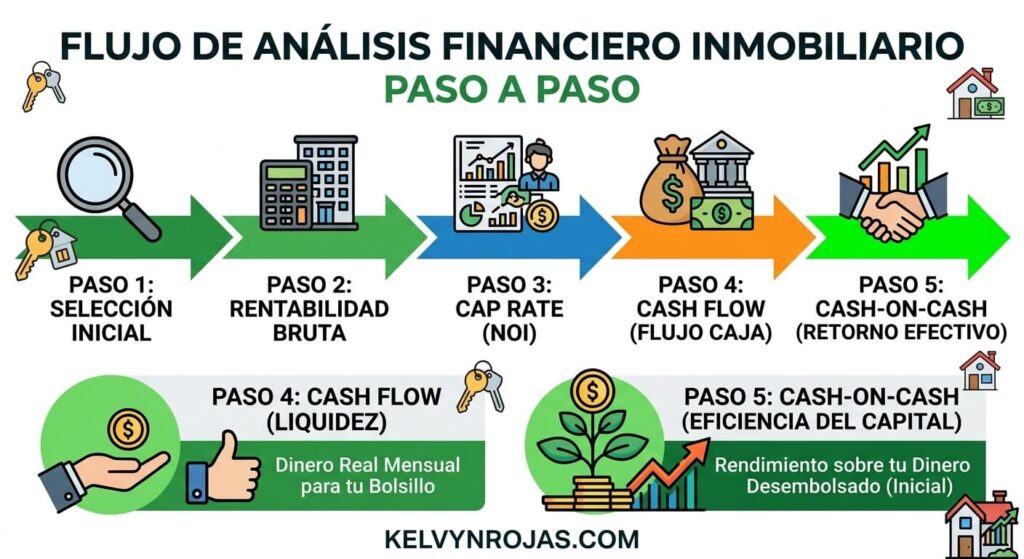
Flujo de análisis financiero inmobiliario paso a paso Kelvyn Rojas
Conclusión
Evaluar la rentabilidad real de una propiedad inmobiliaria requiere rigor analítico, objetividad y disciplina financiera. Confiar únicamente en la rentabilidad bruta o en la apreciación estética de un inmueble es el camino más directo para asumir riesgos innecesarios y comprometer la liquidez personal.
Al integrar los 5 pilares financieros en tu proceso de prospección:
Gross Yield: Como primer filtro rápido de mercado.
Cap Rate: Para auditar la eficiencia operativa pura del activo.
Cash Flow: Para asegurar la liquidez y autosuficiencia mensual.
Cash-on-Cash Return: Para medir la eficiencia del dinero en efectivo desembolsado.
TIR y Plusvalía: Para proyectar la riqueza acumulada a largo plazo.
Obtendrás una radiografía exacta de cada oportunidad, permitiéndote tomar decisiones de compra basadas en números reales y construir un portafolio de activos altamente rentable y sostenible.
El apalancamiento hipotecario es una de las herramientas más potentes en el sector inmobiliario. A diferencia de otras inversiones donde solo puedes invertir el capital que posees físicamente en el banco, el sector de bienes raíces te permite utilizar dinero de terceros —específicamente el financiamiento bancario— para adquirir activos que generan flujos de efectivo y…