Financiamiento Hipotecario para Inversionistas: Cómo Usar el Apalancamiento Bancario con Inteligencia
El apalancamiento hipotecario es una de las herramientas más potentes en el sector inmobiliario. A diferencia de otras inversiones donde solo puedes invertir el capital que posees físicamente en el banco, el sector de bienes raíces te permite utilizar dinero de terceros —específicamente el financiamiento bancario— para adquirir activos que generan flujos de efectivo y se aprecian con el tiempo. Saber cómo utilizar una hipoteca de forma estratégica permite a un inversionista escalar su portafolio mucho más rápido sin descapitalizarse. Sin embargo, un mal manejo de la deuda puede transformar esta estrategia en una pesadilla financiera.
1. Qué es el Apalancamiento Inmobiliario y Cómo Funciona
El apalancamiento consiste en utilizar fondos prestados (una hipoteca) para financiar una parte significativa del valor de una propiedad, aportando solo una fracción como pago inicial (enganche o inicial).
- El Principio del Retorno sobre el Capital (ROE): Cuando compras una propiedad usando un préstamo hipotecario, la rentabilidad sobre tu dinero invertido (el capital inicial que pusiste de tu bolsillo) suele ser porcentualmente mucho mayor que si hubieras comprado el inmueble de contado, ya que la plusvalía y los ingresos por alquiler se calculan sobre el valor total del activo, no solo sobre tu aporte.
- El Servicio de la Deuda: La clave para que el apalancamiento sea saludable es que los ingresos generados por el alquiler cubran holgadamente la cuota mensual de la hipoteca, los gastos operativos y dejen un excedente de flujo de caja positivo.
2. Lo que los Bancos Evalúan en un Inversionista
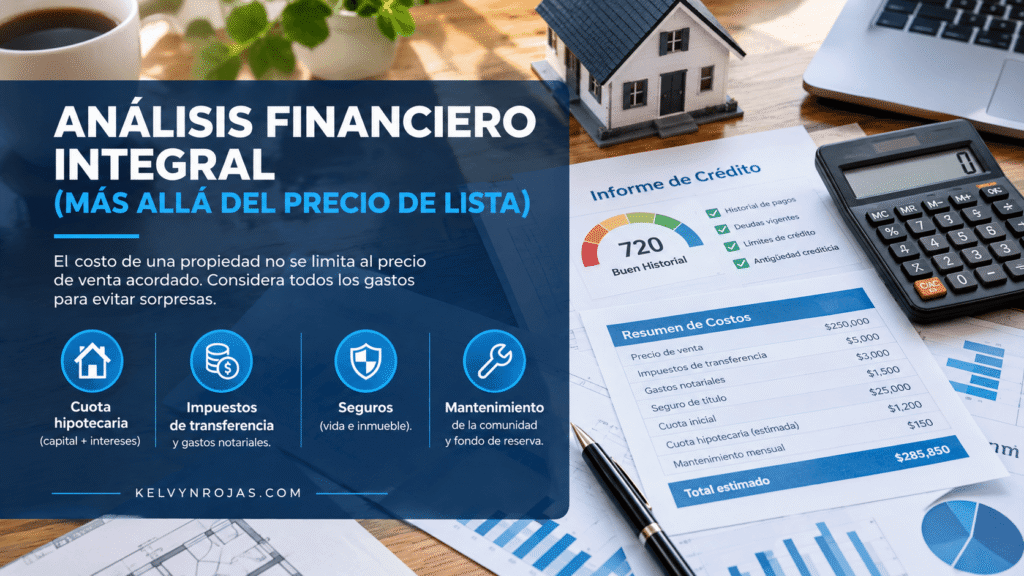
A diferencia de un comprador de vivienda propia, al evaluar un apalancamiento hipotecario, las entidades financieras analizan con mayor rigor el perfil de riesgo de un inversionista inmobiliario. Los criterios clave que examinan son:
- Relación Deuda-Ingreso (DTI – Debt-to-Income): El banco evalúa qué porcentaje de tus ingresos mensuales totales se destina a pagar deudas vigentes. Para un inversionista, mantener este indicador bajo control es vital para calificar para nuevos créditos.
- Capacidad de Generación de Ingresos del Inmueble: En muchos casos, los prestamistas comerciales evalúan el potencial de ingresos del activo que vas a comprar para determinar si se autosustenta.
- Liquidez y Fondo de Reserva: Las instituciones financieras exigen comprobar que dispones de liquidez posterior al cierre (por ejemplo, equivalente a varios meses de cuotas hipotecarias) para demostrar solidez ante imprevistos de vacancia.
3. Tipos de Financiamiento y Estructuras de Deuda
Dependiendo de tu estrategia y etapa como inversionista, existen diferentes esquemas de endeudamiento que puedes utilizar:
- Hipotecas Residenciales Tradicionales: Tasas de interés usualmente más bajas y plazos largos (15 a 30 años). Son ideales para estructurar un apalancamiento hipotecario en tus primeras propiedades de inversión de larga estancia, aunque los bancos suelen limitar la cantidad de créditos simultáneos bajo esta figura por persona.
- Préstamos Comerciales o Multifamiliares:Diseñados para portafolios más grandes o edificios de varios apartamentos. Evalúan principalmente el desempeño financiero del inmueble más que los ingresos personales del inversionista.
- Financiamiento Privado o de Corto Plazo (Hard Money Loans):Utilizados principalmente para estrategias de Fix & Flip (comprar, remodelar y vender). Ofrecen rapidez en el desembolso a cambio de tasas de interés significativamente más altas y plazos cortos.
4. Riesgos del Apalancamiento Excesivo
Aunque la deuda buena construye patrimonios, el exceso de apalancamiento destruye carteras de inversión cuando el mercado cambia:
- Flujo de Caja Negativo Crónico: Si financias una propiedad con una cuota hipotecaria muy alta frente a un mercado de alquiler deprimido, estarás obligado a inyectar capital propio mes a mes para mantenerla a flote.
- Sensibilidad a las Tasas de Interés: Las hipotecas con tasas variables pueden disparar tu cuota mensual de forma imprevista si las condiciones macroeconómicas cambian, reduciendo drásticamente tus márgenes de ganancia.
- Riesgo de Liquidez en Periodos de Vacancia: Si te quedas sin inquilino y tus reservas de efectivo son bajas, la presión de pagar múltiples cuotas hipotecarias simultáneas puede forzarte a vender a precios de descuento (venta de emergencia).
5. Cómo Usar el Apalancamiento con Inteligencia: Plan de Acción
Para incorporar deuda hipotecaria de manera segura y profesional en tu estrategia de bienes raíces, el uso inteligente del apalancamiento hipotecario es clave; para lograrlo, sigue este plan estructurado:
- Calcula un Margen de Seguridad Estricto: Asegúrate de que el flujo de caja neto proyectado soporte un incremento imprevisto en las tasas o una caída temporal en la ocupación sin comprometer tus finanzas personales.
- Construye un Fondo de Reserva de Deuda: Mantén en una cuenta líquida el equivalente a un mínimo de 3 a 6 meses de pagos hipotecarios por cada propiedad apalancada que poseas.
- Negocia Condiciones de Amortización Saludables: Prioriza créditos con tasas fijas a largo plazo que te protejan frente a la volatilidad macroeconómica y evita penalizaciones excesivas por pago anticipado si planeas liquidar principal en el futuro.
Caso Práctico: El Poder (y el Riesgo) del Apalancamiento Hipotecario en Números
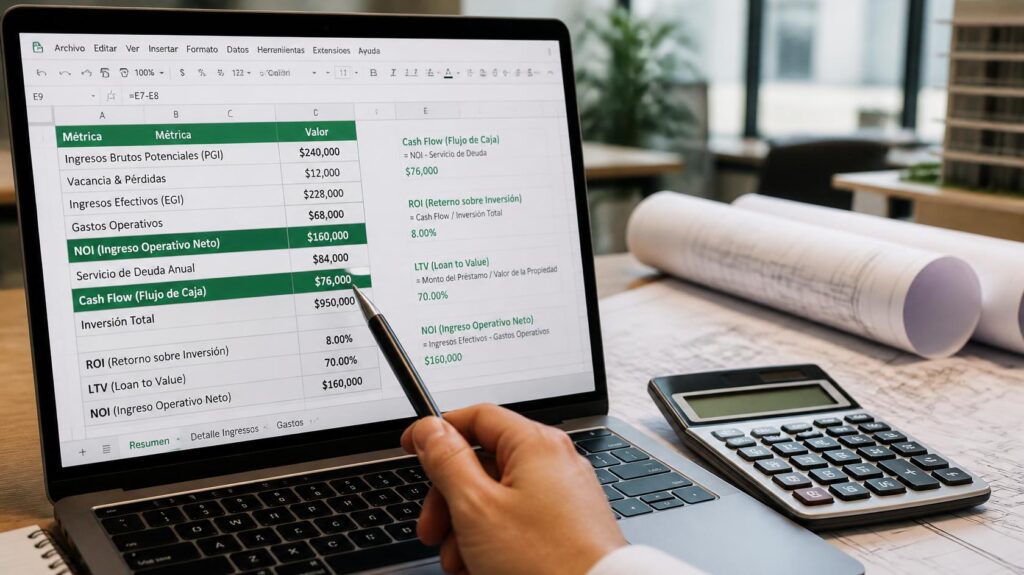
Para entender cómo funciona el endeudamiento inteligente en el mundo real, analicemos la compra de un apartamento residencial destinado al alquiler de larga estancia.
1. Datos Iniciales de la Propiedad y Compra con Apalancamiento Hipotecario
- Precio de venta del inmueble: $150,000 USD
- Aporte inicial (Enganche / Down Payment del 20%): $30,000 USD
- Monto del préstamo hipotecario (80% LTV): $120,000 USD
- Condiciones del crédito: Tasa fija anual del 7% a un plazo de 25 años (300 meses).
- Cuota mensual de la hipoteca (Servicio de la deuda): Aproximadamente $848 USD al mes.
2. Proyección de Ingresos y Gastos Operativos Mensuales
- Ingresos por Alquiler Estimados: $1,200 USD/mes
- Gastos Operativos (Mantenimiento HOA, Impuestos, Seguros y Fondo de Vacancia 8%): $350 USD/mes
- Cuota Hipotecaria: $848 USD/mes
3. Cálculo del Flujo de Caja Mensual y Anual
$$\text{Cash Flow Mensual} = \$1,200 – (\$350 – \$848) = \$2 \text{ USD/mes}$$
(Flujo de caja neto prácticamente en equilibrio, cubriendo el 100% de la deuda y los gastos operativos).
4. ¿Dónde está la verdadera ganancia del apalancamiento aquí?
Aunque el flujo de caja mensual es neutro ($2 USD), este escenario esconde tres grandes victorias financieras gracias al banco:
- Amortización de Capital: Mes a mes, tu inquilino está pagando la cuota del banco. Una parte de esos $848 USD reduce el principal de tu deuda, lo que significa que tu patrimonio neto (equity) aumenta automáticamente sin que pongas dinero adicional de tu bolsillo.
- Plusvalía sobre el Activo Total: Si la propiedad se aprecia un 4% anual, esa plusvalía se calcula sobre los $150,000 USD del valor total del inmueble, y no sobre los $30,000 USD que invertiste inicialmente. ¡Eso multiplica exponencialmente la rentabilidad sobre tu capital propio!
- Protección Inflacionaria: Tu deuda hipotecaria se mantiene fija en el tiempo, mientras que los cánones de alquiler tienden a subir ajustándose a la inflación, lo que ensanchará tu flujo de caja positivo en los próximos años.
Conclusión: Da el Salto Hacia Inversiones Inteligentes
El apalancamiento hipotecario no es solo una herramienta de endeudamiento, sino el motor principal que separa a un comprador tradicional de un inversionista inmobiliario de alto rendimiento. Utilizar el crédito bancario de forma inteligente te permite escalar tu portafolio sin necesidad de vaciar tus cuentas de ahorros, poniendo a trabajar el dinero del banco a tu favor mientras la propiedad genera flujos de caja y se aprecia con el tiempo.
Sin embargo, como hemos visto, el éxito en los bienes raíces depende de la disciplina matemática, de mantener un perfil de riesgo saludable y de calcular con precisión cada costo asociado. Analizar tus números antes de firmar cualquier compromiso financiero es lo que convertirá la deuda en tu mayor aliada.
¿Estás listo para dar el siguiente paso en tus inversiones? Suscríbete al boletín de kelvynrojas.com para recibir más guías prácticas, estrategias financieras y herramientas exclusivas para el mercado inmobiliario.